En France, 67 % des ménages déclarent manquer d’argent avant la fin du mois — pourtant, la plupart n’ont pas un problème de revenus insuffisants. Ils répètent, mois après mois, les mêmes erreurs invisibles qui font fuir l’argent sans qu’on s’en rende compte. Voici les 7 pièges les plus courants, et comment les corriger concrètement.
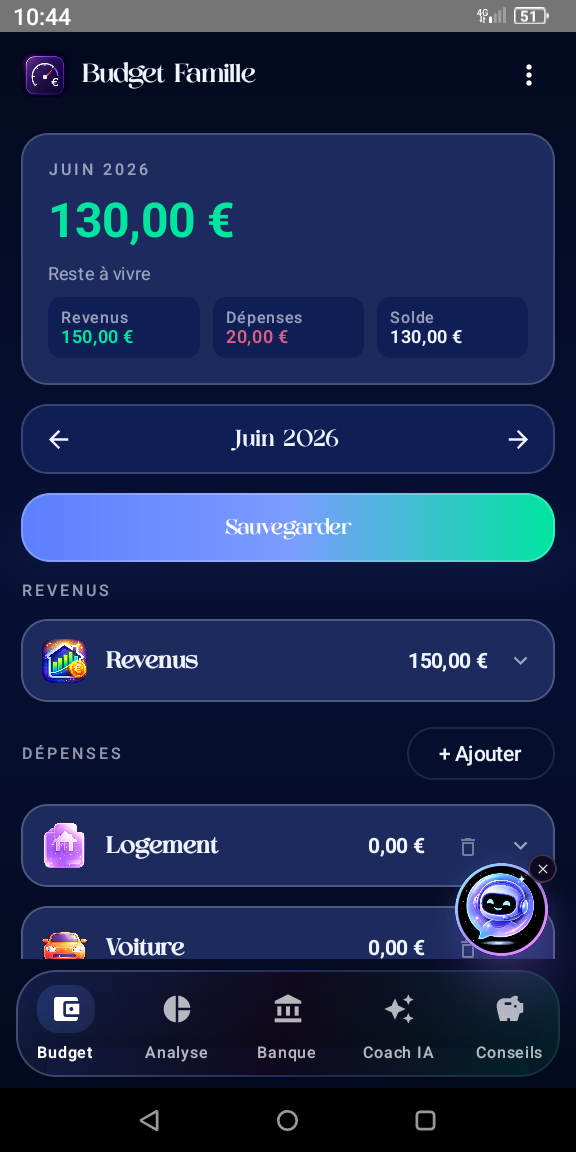
Les 7 erreurs qui sabotent votre budget famille chaque mois
Budgéter sur le brut
Confondre salaire brut et net disponible fausse tous vos calculs dès le départ.
Oublier l’annuel
Assurance, taxe foncière, cadeaux de Noël : ces dépenses existent mais n’apparaissent pas dans le budget mensuel.
Abonnements fantômes
En moyenne 4 à 6 abonnements inutilisés qui prélèvent chaque mois sans qu’on s’en aperçoive.
Erreur 1 — Ne pas connaître ses revenus réels nets
Beaucoup de familles construisent leur budget sur le salaire brut ou sur le virement du mois précédent, sans intégrer les revenus variables : primes trimestrielles, allocations familiales, revenus du conjoint en temps partiel, pension alimentaire reçue. Résultat : le budget est structurellement faux avant même d’avoir commencé.
Calculez votre revenu disponible moyen sur les 3 derniers mois, en incluant toutes les sources. C’est ce chiffre — pas le salaire de base — qui doit servir de base à votre budget.
Erreur 2 — Oublier les dépenses annuelles (l’erreur la plus coûteuse)
Assurance voiture, taxe foncière, taxe d’habitation pour certains, abonnements annuels (Amazon Prime, antivirus, logiciels), renouvellement de passeports, vacances scolaires — ces dépenses sont prévisibles et certaines, mais elles n’apparaissent pas dans le budget mensuel standard. Quand elles arrivent, elles font l’effet d’une « surprise » et font exploser les comptes.
Faites la liste de toutes vos dépenses annuelles et divisez le total par 12. Cette somme mensuelle doit être mise de côté chaque mois dans une enveloppe dédiée « dépenses annuelles ». Pour une famille française moyenne, cela représente entre 200 et 500 € par mois.
Erreur 3 — Les abonnements fantômes
Netflix, Spotify, Disney+, Canal+, Amazon Prime, salle de sport non fréquentée, application mobile premium oubliée, assurance inutile… Les études montrent que les Français sous-estiment leurs abonnements mensuels de 40 % en moyenne. Chaque prélèvement pris séparément semble anodin. Ensemble, ils peuvent représenter 150 à 300 € par mois.
Passez vos relevés bancaire des 2 derniers mois en revue et surlignez chaque prélèvement récurrent. Posez-vous la question : ai-je utilisé ce service au moins une fois ce mois-ci ? Si non, résiliez-le immédiatement.
Erreur 4 — Ne pas catégoriser ses dépenses
Sans catégorisation, il est impossible de savoir où va réellement l’argent. « On dépense trop, mais en quoi ? » reste la question sans réponse. Or, la prise de conscience vient des chiffres, pas des impressions. Une famille qui pense dépenser 400 € en restaurants par mois peut découvrir en les catégorisant que c’est 720 €.
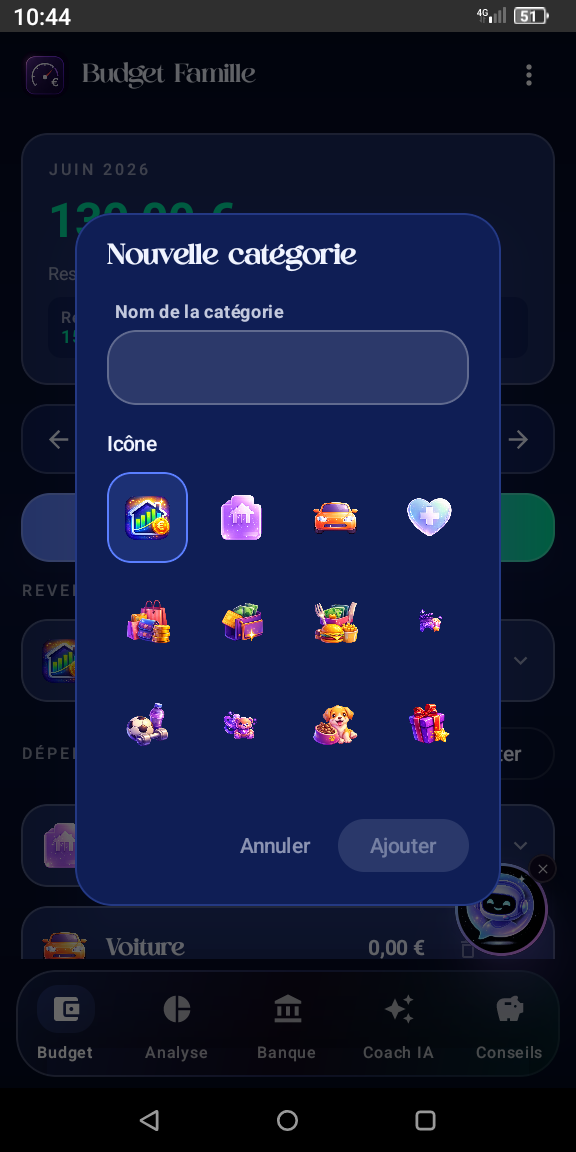
Alimentation · Logement · Transport · Santé · Loisirs · Vêtements · Enfants · Épargne · Imprévus. Budget Famille App catégorise automatiquement vos dépenses importées depuis votre relevé bancaire PDF — plus besoin de tout saisir à la main.
Erreurs 5, 6 et 7 — Les trois pièges les plus répandus
Épargne en fin de mois
« Je mets de côté ce qui reste » — il ne reste jamais rien. L’épargne doit être prélevée en premier, dès réception du salaire.
Pas d’enveloppe imprévus
Voiture en panne, médecin, appareil électroménager cassé. Sans 100-200 €/mois provisionnés, le premier imprévu fait tout déraper.
Aucun point mensuel
Un budget sans suivi tient deux semaines. Un point de 20 minutes par mois suffit à corriger le cap avant que les écarts s’accumulent.
- Samedi matin (30 min) — Calculez votre revenu net réel moyen sur 3 mois. Notez toutes les sources.
- Samedi matin (1h) — Listez toutes vos dépenses annuelles. Divisez par 12. Créez un virement automatique mensuel vers un compte épargne dédié.
- Samedi après-midi (30 min) — Faites l’audit de vos abonnements sur vos 2 derniers relevés. Résiliez tout ce qui n’est pas utilisé activement.
- Samedi après-midi (1h) — Importez vos relevés dans Budget Famille App. Catégorisez chaque dépense. Identifiez le poste le plus surprenant.
- Dimanche matin (20 min) — Programmez un virement épargne automatique le jour J+1 de chaque salaire. Même 50 € au départ, c’est mieux que rien.
- Dimanche matin (30 min) — Créez une enveloppe « imprévus » dans votre budget. Objectif : 3 mois de dépenses fixes à terme.
- Chaque dernier dimanche du mois (20 min) — Point budget mensuel. Comparez prévu vs réel. Ajustez le mois suivant.
Essayez Budget Famille App gratuitement
Gérez votre budget plus sereinement, seul ou en famille.
Laisser un commentaire